
نظر فعالان بازار در پي اي
درباره سایت
آخرین مطالب
- اخبار از تحریم های ایران - حمایت ترکیه از ایران در مقابل ت
- آیا سرمایه گذاری روی زمین کشاورزی سودآور است؟
- جزییات طرح بانک مرکزی برای محدودیت و رصد حساب های بانکی اشخاص
- مجامع بورسی چیست؟ همه چیز در مورد مجمع شرکت های بورسی
- پیدایش ارز شیبا؛ تفاوت شیبا و دوج کوین؛ صرافی های ارز شیبا
- آیا سرمایه گذاری روی زمین کشاورزی سودآور است
- جزییات طرح بانک مرکزی برای محدودیت و رصد حساب های بانکی اشخاص +
- مجامع بورسی چیست همه چیز در مورد مجمع شرکت های بورسی
- پیدایش ارز شیبا + تفاوت شیبا و دوج کوین + صرافی های ارز شیبا
- مجامع بورسي چيست؟ همه چيز در مورد مجمع شرکت هاي بورسي
امکانات وب
حتوکا و پتانسيل هاي آن براي تعديل مثبت با اهميت سود
آمارهاي گمرک در چهار ماه ابتدايي امسال نشان مي دهد صنعت فولاد توانسته در اين مدت با رساندن حجم صادرات محصولات خود به بالاي 2 ميليون تن، نسبت به مدت مشابه سال قبل 77 درصد رشد صادرات را تجربه کند. فولادسازان کشورمان طي 4 ماهه اول سال جاري دو ميليون تن فولاد صادر کردند که نسبت به سال قبل افزايش قابل ملاحظه 77 درصدي را نشان مي دهد.
1. سهام توريل و پتانسيل سودآوري حتوکا از محل فروش آن
حتوکا که مالک 108345000 سهم توريل، به بهاي تمام شده هر سهم 100تومان در پرتفوي سرمايه گذاري خود بود، در روز گذشته 15ميليون سهم را به قيمت 225 تومان واگذار نمود. سود حاصل از اين واگذاري 57ريال به ازاي هر سهم حتوکا معادل 19.3درصد تعديل مثبت خواهد بود. به نحوي که سود شرکت که براي سال مالي 95 که مبلغ 295 ريال به ازاي هر سهم پيش بيني گرديده است با توجه به سود حاصل از اين فروش به 352 ريال افزايش خواهد يافت. اين فروش روي سود حاصل از سرمايه گذاريهاي سهم نيز براي سال مالي 95 تاثير کاهنده اي نخواهد داشت ولي براي سال مالي 96 با فرض تقسيم سود 22 توماني توريل مشابه با مجمع امسال کمتر از 1تومان از سود حتوکا خواهد کاست. اما مهمتر از تعديل 19.3درصدي فعلي که به آن اشاره شد شايعه اي بسيار قوي در بازار وجود دارد، مبني بر اينکه حتوکا قصد فروش 93 ميليون سهم ديگر توريل پرتفوي خود را دارد! مهمي که اگر در قيمت 225تومان به واقعيت بپيوندد سود حتوکا براي سال مالي جاري به بيش از 70تومان خواهد رسيد! يعني بالغ بر 140درصد تعديل مثبت!!! اين در حالي است که به احتمال زياد فروش بقيه سهمها در قيمتهاي بالاتري انجام خواهد گرفت. که اين رخداد در روزهايي که بيشتر شاهد تعديل منفي هاي پياپي در سهمهاي مختلف هستيم براي خود يک رکورد محسوب ميشود.
2. افزايش 103 درصدي حجم صادرات فولاد مبارکه و تاثير مستقيم بر رشد سودآوري حتوکا
آمارهاي گمرک در چهار ماه ابتدايي امسال نشان مي دهد صنعت فولاد توانسته در اين مدت با رساندن حجم صادرات محصولات خود به بالاي 2 ميليون تن، نسبت به مدت مشابه سال قبل 77 درصد رشد صادرات را تجربه کند. فولادسازان کشورمان طي 4 ماهه اول سال جاري دو ميليون تن فولاد صادر کردند که نسبت به سال قبل افزايش قابل ملاحظه 77 درصدي را نشان مي دهد. شرکت فولاد مبارکه که عمده درآمد حتوکا از محل حمل محصولات آن است توانسته طي اين مدت با 800 هزار تن صادرات محصولاتي همچون: ورق هاي سرد و گرم، گالوانيزه، قلع اندود و اسلب سهم اصلي صادرات فولاد ايران را در اختيار بگيرد. به علاوه اينکه اين شرکت توانست نسبت به سال قبل به ميزان 103 درصد صادرات خود را افزايش دهد. اين رشد صادرات بخاطر اينکه با نرخهاي پايين صورت ميگيرد اثر چنداني بر سودآوري فولاد مبارکه ندارد ولي براي شرکتهايي نظير حتوکا که حجم کارش به شدت رشد کرده است، تاثير فوق العاده اي خواهد داشت.
حتوکا از 106ميليارد فروش و درآمد ارائه خدماتي که براي سال جاري پيش بيني نموده، 30ميليارد تومان آن را از محل حمل کالاهاي صادراتي پيش بيني نموده است. با وجود اينکه اين پيش بيني با 40درصد رشد نسبت به سال مالي قبل پيش بيني شده است ولي وقتي با رشد 103درصدي حجم صادرات فولاد مبارکه که در بالا به آن اشاره گرديد مقايسه ميگردد، اگر حجم صادرات فولاد در ادامه سال نيز تداوم داشته باشد جاي رشد در آمد 40 درصدي حتوکا را نشان ميدهد!
3. افزايش سرمايه و خريد ماشين آلات جديد
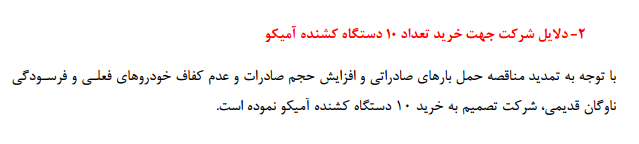
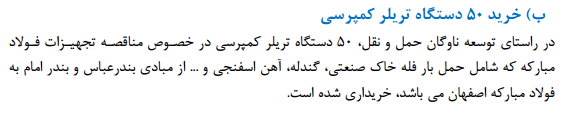
شرکت به تازگي مجمع افزايش سرمايه خود را تشکيل داده و حق تقدم آن تا پايان مهرماه قابل معامله است. هدف از افزايش سرمايه در جريان شرکت يکي تامين وجه 50دستگاه تريلر کمپرسي که قبلا خريداري شده و ديگري خريد 10دستگاه کشنده آميکو عنوان گرديده است. در زير توضيحات شرکت را که در گزارش افزايش سرمايه آن آمده است را مشاهده مي کنيد:
در ادامه صورت سود و زيان پيش بيني شده شرکت را تا پايان سال 97 مشاهده ميکنيد. شرکت در بودجه اي که بر اساس عملکرد 3ماهه خود به بازار ارسال نمود دقيقاً مطابق با گزارش توجيهي افزايش سرمايه پيش بيني سود خود را 16درصد تعديل مثبت داد. تعديلي که تنها با کاهش هزينه هاي مالي شرکت که ميبايست اولين اثر هر افزايش سرمايه کارايي باشد، صورت گرفته است. ولي نکات مهم در سود پيش بيني شده سالهاي 96 و97 شرکت نهفته است جايي که شاهد پيش بيني رشد سودآوري فوق العاده شرکت هستيم.
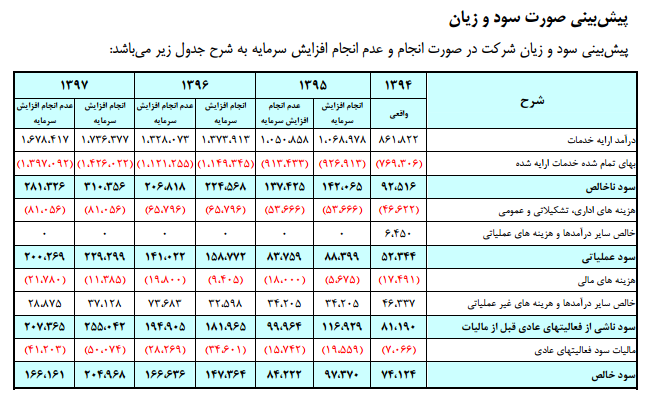
همانگونه که مشاهده مي شود شرکت رشد 51درصدي سود را براي سال مالي 96 نسبت به سال 95 پيش بيني نموده است يعني حدود 45 تومان سود به ازاي هرسهم شرکت. همچنين براي سال مالي 97 حتوکا پيش بيني کرده 62تومان سود به ازاي هر سهم سودسازي داشته باشد و اين يعني رشد 110 درصدي سودآوري شرکت براي سال مالي97 نسبت به سال 95!!! رشد سودآوري فوق العاده اي که اگر مطابق با پيش بيني ها محقق گردد، در کمتر شرکتي در شرايط فعلي رکود اقتصادي در بورس سراغ داريم.
براي عملکرد يک ساله منتهي به شهريور مشخص شد:
معرفي 7 صندوق برتر با بازدهي تا 77 درصدي/ يک کارگزاري در صدر
عملکرد يک ساله 180 صندوق سرمايه گذاري با اشکال مختلف نشان مي دهد 7 صندوق با بازدهي حداکثر 77 درصدي عملکرد قابل قبولي داشته اند و دو صندوق تحت مديريت کارگزاري بانک توسعه صادرات در صدر ايستاده اند.
به گزارش پايگاه خبري بورس پرس، سابقه تاسيس و راه اندازي اولين صندوق هاي سرمايه گذاري در دنيا مربوط به سال 1822 (در هلند) و در ايران سال 86 است که به علت برخورداري از ويژگي ها و مزيت هاي متعدد، توانسته اند بخش قابل توجهي از سرمايه ها را جذب کنند و موجب کاهش ريسک سرمايه گذاران شوند.
براساس اين گزارش، طبق آخرين آمار مندرج در سايت شرکت مديريت فناوري بورس ايران fipiran.com/Fund/MFComparing/1 تاکنون 180 صندوق سرمايه گذاري مختلف و شامل سه گروه صندوق سرمايه گذاري در سهام، با درآمد ثابت و مختلط در بازار سرمايه ايران فعال هستند که مقايسه آنها در دوره هاي مختلف مي تواند جالب باشد.
در اين ميان بررسي عملکرد 12 ماهه منتهي به 28 شهريور 95 صندوق سرمايه گذاري در سهام نشان مي دهد در برابر ميانگين بازدهي حدود 24 درصدي شاخص کل بورس، 7 صندوق با بازدهي 77 تا 60 درصدي، بهترين عملکرد را داشته اند.
در صدر صندوقهاي سرمايهگذاري در سهام، صندوق سرمايه گذاري توسعه صادرات تحت مديريت کارگزاري بانک توسعه صادرات با کسب بازدهي بيش از 77 درصدي قرار دارد.
اين صندوق درحال حاضر داراي سه سرمايهگذار حقوقي و بيش از 300 سرمايهگذار حقيقي است و امکان سرمايهگذاري متقاضيان جديد از طريق شعب کارگزاري امکان پذير وجود دارد.
در رده هاي بعدي هم صندوق هاي ذوب آهن، ايساتيس، مشترک گنجينه ي مهر، بانک اقتصاد نوين، نقش جهان و کارآفرينان برتر آينده با بازدهي 72 تا 60 درصدي قرار گرفته اند.
همچنين در بين 17 صندوق سرمايه گذاري مخلتط ، صندوق سرمايهگذاري توسعه پست بانک با بازدهي سالانه 61.6 درصدي در جايگاه نخست ايستاده است. اين صندوق چهار سرمايه گذار حقوقي و حدود 1300 سرمايهگذار حقيقي دارد.
صندوق هاي سرمايه گذاري مختلط آسمان خاورميانه، تجربه ايرانيان، آرمان انديش هم نيکوکاري ايتام برکت با بازدهي سالانه 51 ، 30 ، 28 و 27 درصدي نسبت به ديگر صندوق ها عملکرد بهتري داشته اند.
بررسي ها از عملکرد 52 صندوق سرمايه گذاري از نوع با درآمد ثابت هم نشان مي دهد صندوق نيکوکاري پرسپوليس با بازدهي سالانه 36 درصدي در رتبه اول جاي گرفته است.
صندوق هاي نيکوکاري حافظ، نيکوکاري دانشگاه الزهرا(س)، قابل معامله اعتماد آفرين پارسيان (ETF) و درآمد ثابت کاريزما با بازدهي 27 ، 26، 25.6 و 25 درصدي ، کارنامه قابل قبولي را به همراه داشته اند.
نگاهي به "حكشتي" پس از لغو تحريم ها/ برجام، فرصتي طلايي براي بازگرداندن مشتريان صنعت حمل و نقل دريايي
با لغو تحريم ها و اجرايي شدن برجام "حکشتي" توانست در بازه اي کوتاه و با گسترش فعاليت هايش دو بار رتبه جهاني خود را ارتقا داده و به جايگاه نوزدهم دست يابد. اين موفقيت در حالي رقم خورده که به دليل شرايط و اوضاع نامطلوب در حوزه حمل و نقل دريايي در جهان از منظر کرايه حمل کالا و محصولات، بسياري از شرکت هاي بزرگ همچون هانجين چين و هيوندايي کره ورشکسته شدند.
صنعت حمل و نقل دريايي بزرگترين صنعت بين المللي در جهان است که بيش از 2.5 ميليون نفر در اين صنعت مشغول به کارند. اما در اين صنعت رکود بازارهاي جهاني، وجود مازاد ظرفيت و افزايش قيمت سوخت و به ويژه اعمال تحريم هاي بين المللي از مهمترين چالش هاي است که صنعت حمل و نقل در سنوات گذشته با آن مواجه بوده است .
به گزارش بورسينس به نقل از بورس نيوز، صنعت حمل و نقل دريايي از آنجايي حائز اهميت است که به دليل تأثير گذاري آن بر قيمت تمام شده کالاها در کشورهاي در حال توسعه جايگاه والايي دارد. در ايران نيز طي سنوات گذشته شاهد آن بوديم که بسياري از شرکت هاي بين المللي بيمه به دليل ترس از تحريم هاي آمريکا از تعامل با شرکت هاي حمل و نقل کالايي ايراني خودداري مي کردند و کاهش نرخ کرايه هاي حمل و نقل، بالا رفتن قيمت سوخت و افت درآمدهاي نفتي کشور موجب کاهش تردد کشتي در بنادر کشور و در نتيجه کاهش درآمد شرکت هاي کشتيراني، فعالان و ذي نفعان در بنادر گرديد و هزينه حمل و نقل در قيمت تمام شده کالا در ايران به حدود دو برابر ميانگين جهاني رسيد.
در اين ميان شرکت کشتيراني جمهوري اسلامي ايران که تقريباً از سال 88 تحت شديدترين تحريم هاي بين المللي قرار گرفته بود، توانست اين محدوديت ها را به فرصت هايي جهت تشکيل ناوگاني از کشتي هاي حمل مشتقات نفتي و محصولات شيميايي فله شده تبديل سازد.
با لغو تحريم ها و اجرايي شدن برجام "حکشتي" توانست در بازه اي کوتاه و با گسترش فعاليت هايش دو بار رتبه جهاني خود را ارتقا داده و به جايگاه نوزدهم دست يابد. اين موفقيت در حالي رقم خورده که به دليل شرايط و اوضاع نامطلوب در حوزه حمل و نقل دريايي در جهان از منظر کرايه حمل کالا و محصولات، بسياري از شرکت هاي بزرگ همچون هانجين چين و هيوندايي کره ورشکسته شدند.
نکته حائز اهميت ديگر در خصوص صنعت مورد بحث پيرامون مشکلات مرتبط با بيمه کشتي ها است که با اجراي برجام در حال حاضر بيمه هاي بين المللي ديگر از ارايه پوشش هاي بيمه اي به کشتي هاي تجاري ايراني واهمه نداشته و همکاري هاي لازم را با آنها دارند و تمام کشتي ها براحتي مي توانند از پرچم کشور ايران بدون هيچگونه نگراني خاصي استفاده کنند.
آنچنان که اواخر مرداد ماه تفاهم نامه همکاري بيمه اي بين شرکت کشتيراني و کلوپ پي اند آي skuld به امضا رسيد تا اين شركت نروژي با توجه به نوع پوشش شناورها مسئول جبران خسارت بيمه و خدمات بيمه اي خارج از دريا را ارايه دهد.
همچنين در مرداد ماه سال جاري نيز 9 فروند کشتي مسافري و حمل فيدري متعلق به شرکت کشتيراني والفجر از زير مجموعه هاي "حکشتي" تحت پوشش کلوپ بين المللي P&I قرار گرفت تا پس از لغو محدوديت ها در ناوگان تجاري (فله ،کانتينر و جنرال کارگو) تردد ناوگان مسافري نيز بار ديگر به شرايط قبل بازگشته و با تکميل کمربند حمل و نقلي، تردد کشتي ها تحت پرچم سه رنگ جمهوري اسلامي ايران در حوزه حمل و نقل کالا به اقصي نقاط دنيا انجام پذيرد و اين اتفاق حدوداً يک هفته پس از خروج نام سه شرکت ايراني از فهرست تحريم هاي اروپا رقم خورد تا همكاري با اين مجموعه ها كه براساس نظر اتحاديه اروپا از سال 2008 تا 2015 ميلادي ممنوع شده بود، مجدد از سر گرفته شود.
همچنين، توسعه خطوط و ابعاد همکاري هاي اين مجموعه بورسي پس از اجراي برجام به امضاي تفاهم نامه همکاري ميان "حکشتي" و موسسه رده بندي GL DNV نروژ شد تا همکاري هاي دو جانبه ميان دو کشور توسعه يابد. با اين مضمون که بعد از توافق جامع هسته اي بين ايران و گروه 1+5 و رفع تحريم ها شرايط ويژه اي براي توسعه همکاري ها فراهم شده و در همين راستا اغلب کشورهاي جهان از جمله ايتاليا، ترکيه و قزاقستان، به دنبال استفاده از شرايط به وجود آمده در اين صنعت هستند.
در حال حاضر نيز هفت بانک متوسط اروپايي با ايران شروع به همکاري کرده اند و برخي تضمين هاي شرکت ها و موسسات بيمه اي نيز شروع شده است؛ بطوريکه برقراري دوباره خط اروپا به عنوان يکي از دستاوردهاي برجام بوده است.
افزون بر اين موارد، پس از توافق برجام و در راستاي توسعه خطوط، دفاتر منطقه اي نيز در کشورهاي مختلف بازگشايي شده و افزون بر دفاتر چين، دبي، کره جنوبي، ژاپن، مالزي، هند و عراق، خطوط حمل و نقل به مقصد مصر، ليبي ،لبنان،آلمان و بلژيک هم راه اندازي شده و دو شرکت مشترک نيز با دو کشور ايتاليا و آلمان تأسيس گرديده است. بطوريكه در حال حاضر محدوديت هاي حوزه کشتيراني از بين رفته و کشتي هاي "حکشتي" ماهانه دوبار عازم اروپا ، مي شوند و پس از 12 سال بار ديگر خط آمريکاي جنوبي راه اندازي شده است.
همچنين بعد از سالها خط خليج فارس به ژاپن و کره جنوبي راه اندازي شد و اين جايي مهم تلقي ميشود که بدانيم در کل منطقه خاورميانه تنها شرکتي که خدمات به سمت کره جنوبي (بند اينچئون) را ارائه ميکند کشتيراني جمهوري اسلامي ايران است .
از سوي ديگر خط جديد هند به عراق نيز که مجدد شروع به فعاليت کرده، از هند به مقصد بندر عباس و بعد به سوي ام القصر عراق بارگيري مي کند.
همچنين امضاي تفاهم نامه همکاري بين کشتيراني جمهوري اسلامي ايران با کشتيراني مرسک دانمارک که بزرگترين کشتيراني کانتينري جهان محسوب مي شود و شرکت جي اس ام سي جي ام فرانسه به عنوان سومين خط بزرگ کشتيراني جهان از ديگر نکات مهمي است که در دوران پسا برجام محقق شده است.
بر اين اساس آنچه از اين گزارش به دست مي آيد آن است که برجام و فضاي حاكم بر اقتصاد و مراودات بين المللي ايران در فضاي پسا برجام، فرصتي مغتنم را براي شركت هايي همچون "حكشتي" فراهم آورده تا در كنار توسعه خطوط جديد مشتريان خود را نيز بازيابد؛ بطوريكه هم اكنون كشتي هاي ناوگان كشتيراني جموري اسلامي ايران مي توانند از بنادر ژاپن، چين، كره جنوبي، هند و عراق از بنادر اروپايي و آفريقايي نيز بارگيري و در مسيرهاي بين المللي بيشتري تردد كنند.
براي دومين مرتبه در سه ماه اخير:
کاغذ پارس بازهم ساختمان فروخت و سود را افزايش داد/ اين بار 25 درصد
کاغذ پارس براي دومين مرتبه در سه ماه اخير از فروش واحد مسکوني و تعديل سود 25 درصدي خبر داد.
به گزارش بورسينس به نقل از پايگاه خبري بورس پرس، شرکت کاغذي پارس که 19 ارديبشهت سال جاري به عنوان اولين شرکت جديد وارد بازار سهام شد و تاکنون با رشد قيمت 68 درصدي از 150 تومان کشف قيمت به حدود 252 تومان ديروز رسيده، سود هر سهم سال مالي را افزايش داد.
براساس اين گزارش، 16 خرداد سال جاري "چکاپا" با سرمايه بيش از 131 ميليارد توماني، سود هرسهم سال مالي جاري را از محل فروش 150 دستگاه از مجموع 577 دستگاه مسکوني با 10 درصد افزايش همراه کرده بود.
حال اين شرکت فرابورسي از افزايش حدود 25 درصدي سود 301 ريالي خبر داد و اعلام کرد: از محل فروش شهرک هاي مسکوني مبلغ 88819 ميليون ريال سود غيرعملياتي و از محل قرارداد منعقد شده 15000 ميليون ريال سود در سرفصل ساير درآمد هاي عملياتي حاصل شده که نهايتأ eps نهايي شرکت در سال مالي منتهي به 1395/08/30 معادل 376 ريال خواهد بود.
با توجه به بررسي هاي صورت گرفته در نتيجه اطلاعات افشا شده فوق، سود (زيان) خالص اعلامي سال مالي منتهي به 1395/08/30 به شرح جدول ذيل تغيير خواهد يافت. به محض تهيه، اطلاعات تفصيلي نيز متعاقباً ارائه مي گردد.
آخرين روز داد و ستد سهام حق تقدم يک شرکت پتروشيمي
امروز آخرين روز داد و ستد سهام حق تقدم يک شرکت پتروشيمي بزرگ و قديمي بورسي است.
به گزارش بورسينس به نقل از پايگاه خبري بورس پرس، امروز آخرين روز داد و ستد سهام حق تقدم پتروشيمي شازند (اراک) است و در پايان معاملات نماد آن " شاراکح" بسته مي شود.
براساس اين گزارش، مجمع فوق العاده 24 اسفند اين شرکت بورسي با افزايش سرمايه 40 درصدي اين شرکت موافقت کرد تا از مطالبات و آورده نقدي سهامداران ، سرمايه اسمي "شاراک" از 360 به 504 ميليارد تومان و برسد.
"شاراک" که سود هر سهم سال مالي 95 را با سرمايه جديد 643 ريال اعلام کرد جزء 50 شرکت بزرگ بورسي و در رتبه 47 به لحاظ ارزش بازار است که 16 شهريور سال 78 براي اولين بار سهام آن در بورس مورد معامله قرار گرفت.
شرکتهاي سرمايه گذاري گروه توسعه ملي، تاپيکو و صندوق بازنشستگي کشوري بزرگترين سهامدار اين شرکت هستند.
برچسب:
نویسنده: آراد نیکنام